
Zwei Angebote liegen offen auf dem Einkaufstisch. Der Preisunterschied beträgt 22 Cent pro Flasche, und jemand hat 8.800 Dollar im Bereich zwischen Angebot und Nachfrage eingekreist. Die Qualität kann die Endprodukttests des günstigeren Angebots nicht bestehen. Unterdessen befindet sich noch eine Palette bedruckter Etiketten im Werk des bisherigen Anbieters. Der Kreis bleibt auf dem Blatt, aber niemand sollte ihn vorerst als Einsparung verbuchen.
Hier vergleichen wir ein und dasselbe Fruchtgummiprodukt aus zwei verschiedenen Fabriken. Bitte notieren Sie auf der ersten Seite alle Angaben zu Rezeptur, Stückzahl, Flasche, Verschluss, Testumfang und Versandart. Sollten diese Angaben voneinander abweichen, klären Sie die Differenz, bevor Sie die günstigere Variante als Ersparnis bezeichnen. Gummibärchen-OEM-Dienstleistungen Auf der Seite werden die verschiedenen Arten von Fertigungsarbeiten beschrieben, in einem Projektangebot müssen jedoch die konkreten Arbeiten benannt werden, die verglichen werden.
Finde die Diskrepanz, bevor du die Rechenoperation durchführst.
Legen Sie die beiden Angebote neben die aktuellste Bestellung. Markieren Sie alle Änderungen hinsichtlich Einheit, Menge oder Umfang. Bietet ein Lieferant beispielsweise eine Flasche mit 60 Gummibärchen an, der andere einen Beutel mit 30? Sind die Versandkosten im einen Preis enthalten und im anderen separat? Hat eine vorgeschlagene Rezeptur das Zielgewicht oder das Endgewicht verändert? Brechen Sie die Bearbeitung bei der ersten ungelösten Differenz ab. Das Modell kann ein fehlerhaftes Produkt nicht durch Hinzufügen weiterer Dezimalstellen korrigieren.
Öffnen Sie als Nächstes die aktuelle Spezifikation. Der Pilotversuch mag zwar vielversprechend klingen, doch das Dokument benötigt noch Einträge für aktive Inhalte, Paketkomponenten und Freigabekriterien. Senden Sie es dem Kandidaten mit zwei Spalten, die mit „Akzeptiert“ und „Änderung gewünscht“ gekennzeichnet sind. Lassen Sie die entsprechende Kostenzelle bis zur Rückmeldung offen. Eine Null würde fälschlicherweise bedeuten, dass die Angelegenheit erledigt ist.
Unser Kostenanalyse von kundenspezifischen versus Standardformeln Es geht darum, von Anfang an ein Rezept auszuwählen. Ein Transfer wirft ein weiteres Problem auf: Welche Arbeit muss erneut bezahlt werden? Die Standardformel eines Kandidaten mag zwar eine Bewertung wert sein, ihr Angebot sollte aber neben dem Vergleich mit dem aktuellen Produkt als separates Angebot vorliegen.
Die Überweisungsrechnungen gehören in eine eigene Spalte.
Die erste verkaufsfähige Lieferung kann erst in Monaten erfolgen. Eine Anzahlung für die Form kann bereits nächste Woche fällig sein; der Spediteur für die Musterlieferung wird die Rechnung lange vor der Freigabe des Testmodells versenden. Anpassungen der Grafik und zusätzliche Tests haben eigene Zahlungstermine. Tragen Sie neben jeder Zeile den Eigentümer und den Zahlungsmonat ein, bei nicht genannten Beträgen ein Fragezeichen. Der finanzielle Engpass kann lange vor der Gewinnmaximierung des Modells eintreten.
Hinzu kommt das unangenehme Gespräch über den Lagerbestand. Möglicherweise befinden sich Ihre gedruckten Etiketten oder Flaschen noch im Besitz des aktuellen Anbieters. Suchen Sie den Kaufbeleg, zählen Sie den Bestand und fragen Sie, ob die Komponenten transferiert werden können. Prüfen Sie auch, wer die bearbeitbaren Grafiken und Rezepturdatensätze verwaltet; ein Transfer kann sich verzögern, solange diese Dateien gesucht oder freigegeben werden müssen. Falls Komponenten nicht transferiert werden können, erfassen Sie die Abschreibung einmalig. Der ursprüngliche Kauf und die spätere Entsorgung stellen nicht immer zwei separate Verluste dar. Die Finanzabteilung kann den Unterschied erst erkennen, wenn die tatsächlichen Zahlungsströme im Arbeitsblatt aufgeführt sind.
Die laufenden Kosten werden in einer zweiten Spalte aufgeführt: Flaschen und Komponenten, regelmäßige Tests, Fracht, Lagerung, Nachbearbeitung und Nachbestellbedingungen. Prüfen Sie insbesondere die zweite Bestellung. Der Erstbestellungsrabatt kann bei der Nachbestellung entfallen. Fragen Sie jetzt nach diesem Preis. Falls die Mengenstufen unterschiedlich sind, verwenden Sie Bestellmengen, die der Einkauf tatsächlich finanzieren kann; die günstigste Stufe könnte eine unrealistische Lagerhaltung erfordern.
Führen Sie einen beispielhaften Schalter durch das erste Jahr
Hier ist ein fiktives Auftragsbuch zur Berechnung. Die Prognose umfasst 40.000 Flaschen. Bei 2,10 $ vom etablierten Anbieter und 1,88 $ vom Kandidaten ist der Preisunterschied deutlich. Hinzu kommen die 4 Cent Frachtkosten und 2 Cent für routinemäßige Tests pro Flasche. Der laufende Vorteil beträgt nun 6.400 $ pro Jahr. Qualifizierung und Transfer kosten einmalig weitere 5.000 $. Damit bleiben nach dem ersten Jahr 1.400 $ übrig. Gemessen an den Transferkosten beträgt die Rendite im ersten Jahr 28 %. Bei gleichbleibender Produktionsrate amortisiert sich die Produktion nach etwa 9,4 Monaten. Keine dieser Zahlen bezieht sich auf den Preis von Red Kangaroo oder ist eine Prognose für eine andere Marke.
| Welche Finanzbedürfnisse | Aktuelle Regelung | Kandidatenfall |
| Gleiches Jahresvolumen | 40.000 Flaschen | 40.000 Flaschen |
| Flaschenpreis | $2.10 | 1,88 $, zuzüglich 0,06 $ für Fracht und Prüfung |
| Jährliche Differenz | Ausgangswert | 6.400 US-Dollar zugunsten des Kandidaten |
| Umzugskosten | Keiner | 5.000 US-Dollar einmalig |
| Ergebnis des ersten Jahres | Ausgangswert | 1.400 $ netto; 28 % auf die Umzugskosten. |
| Einfache Amortisation | — | Etwa 9,4 Monate nach Produktionsbeginn |
Beginnen Sie mit der Zählung der 9,4 Monate, ab denen verkaufsfähige Flaschen die neue Produktionslinie verlassen; die Pilotrechnung stellt einen früheren Zahlungseingang dar. Tragen Sie die Anzahlung, die letzte Bestellung des bisherigen Lieferanten, die Freigabe der neuen Charge und deren Eintreffen im Lager in separate Zeilen ein. Der Käufer muss möglicherweise zwei Fabriken bezahlen, bevor die günstigere Ware zum Verkauf verfügbar ist. Dies ist auch dann relevant, wenn die Summe für zwölf Monate positiv ist.
Lassen Sie die Packungsgröße und die Mindestbestellmenge das Ergebnis in Frage stellen
Die aktuelle Flasche ist möglicherweise bedruckt und versiegelt, während das neue Angebot einen schlichten Behälter betrifft. Stellen Sie beide Verpackungen beim Meeting nebeneinander und zeigen Sie auf diejenige, die der Händler erhalten wird. Branding- und Verpackungsoptionen kann bei der Spezifizierung der Einzelteile helfen. Lassen Sie sich den genauen Preis für diese Baugruppe ermitteln. Die erste Auflage kann erhebliche Kosten verursachen, bevor sich die niedrigeren Stückkosten amortisieren.
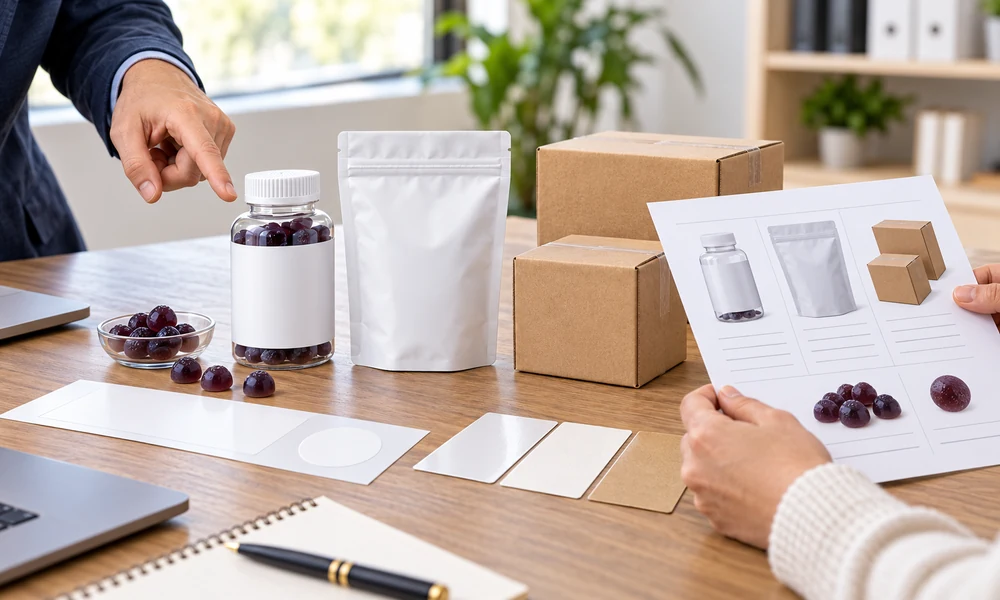
Der Einkauf bestellt derzeit 10.000 Flaschen pro Quartal. Der Kandidat wünscht eine Charge von 20.000 Flaschen. Die zusätzlichen Kartons sind weiterhin verkaufsfähige Lagerbestände, die Rechnung trifft jedoch ein, bevor der Großteil des Lagerbestands abgesetzt wird. Tragen Sie den erwarteten wöchentlichen Abverkauf neben dem Zahlungsdatum ein. Ein möglicher Verlust durch Verfall oder Produktumgestaltung wird in einer separaten Zeile, getrennt von der Zeile für das Betriebskapital, erfasst.
Bewerten Sie einen Rückschlag, ohne vorzugeben, seine Wahrscheinlichkeit zu kennen.
Die Ablehnungs- und Rückgabehistorie des bisherigen Anbieters ist in den Markenunterlagen einsehbar. Möglicherweise gibt es für dieses spezielle Gummibärchen kein vergleichbares Produktionsjahr. Vermeiden Sie es, aus einem vielversprechenden Pilotprojekt quantitative Aussagen über zukünftige Mängel abzuleiten. Zeigen Sie stattdessen die Kosten einer abgelehnten Charge, eines Wiederholungstests oder einer verpassten Werbeaktion auf. Berücksichtigen Sie diese Faktoren erst dann im Basisszenario, wenn sie durch entsprechende Belege gestützt werden.
Unser Leitfaden zum Testen und zur Stabilität von Gummibärchen Dies hilft dabei, den Arbeitsaufwand hinter einem Angebot zu ermitteln. Kennzeichnen Sie jeden Test als Übertragungsvorgang, Batch-Routine oder Reaktion auf eine spätere Änderung. Falls derselbe Test sowohl auf der Einrichtungsrechnung als auch in den Gebühren für jede Bestellung erscheint, prüfen Sie, ob beide Einträge korrekt sind, bevor Sie sie hinzufügen.
Der Aktionskalender bietet eine weitere Kontrollmöglichkeit. „Fertigstellung im Mai“ kann bedeuten, dass Tests, Markteinführung und Transport die Verfügbarkeit der Ware über den Juni-Termin hinaus verlängern. Fragen Sie nach diesen Terminen separat. Falls sie nicht passen, muss die Marke eine bestehende Überbrückungsbestellung kalkulieren oder die Aktion anpassen. Verstecken Sie keine fiktive Verzögerungsquote im Flaschenpreis.
Treffen Sie eine Entscheidung bezüglich des Lieferantentreffens.
Bei der Genehmigung erhalten alle Beteiligten dieselbe Übersicht: Unterschiede im Leistungsumfang, Anlaufkosten, jährliche Differenz, Mindestbestellmenge (MOQ) und Datum der ersten verkaufsfähigen Ware. Jede Zahl wird in der nächsten Spalte mit einer Quelle versehen. Ein per E-Mail eingegangenes Angebot eines Kandidaten kann überprüft werden. Eine Umsatzprognose ist eine Planungsannahme. Ein weiterer Testlauf oder Druckvorgang könnte den beispielhaften Vorteil von 1.400 $ zunichtemachen. Lassen Sie sich die strittige Position schriftlich bestätigen, bevor die Einkaufsabteilung eine Bestellung aufgibt.
Das Treffen kann mit einem Wechsel, Verhandlungen über die erste Auflage oder auch ohne Ergebnis enden. Ein günstigeres Angebot kann nach Ablauf der Werbeaktion keine Markteinführung gewährleisten. Eine geringere Auflagenzusage könnte Abhilfe schaffen. Bleibt das Team beim bisherigen Anbieter, weil dieser über ausreichend Lagerbestand verfügt, sollte dieser Grund dokumentiert werden. Ebenso sollte das Dokument festgehalten werden, das das Team zum Umdenken bewegen könnte.
Für einen projektspezifischen Vergleich, Kontakt zu Red Kangaroo Anhand des aktuellen Angebots, der Rezeptur und Verpackungsspezifikation, des Jahresbedarfs, des Erstauftragsplans und der Gründe für die Überprüfung des Produktionsstandorts können wir auf diese Annahmen eingehen; eine pauschale Einsparungsquote wäre weniger hilfreich als die Beantwortung der richtigen Frage zu Ihrem spezifischen Produkt.